- Score du prix
- 4,7Note
- 1 000 000+installations
- Free
Informations sur l’application
Captures d’écran
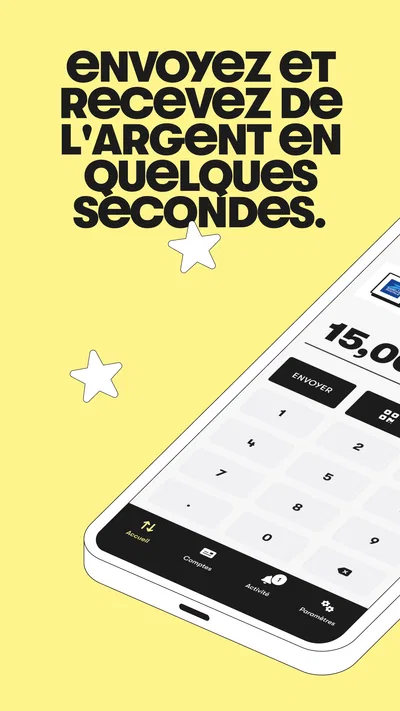
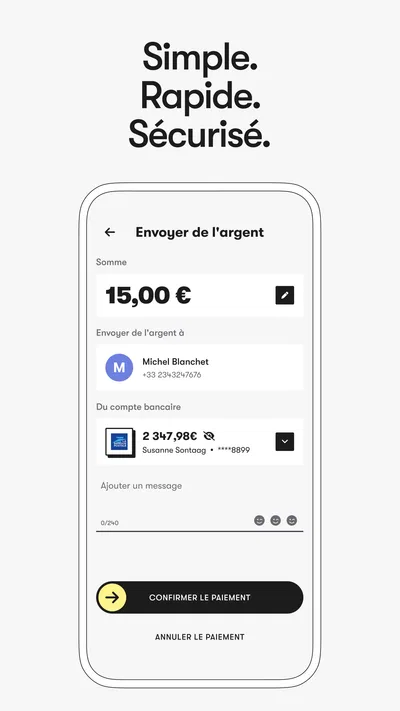
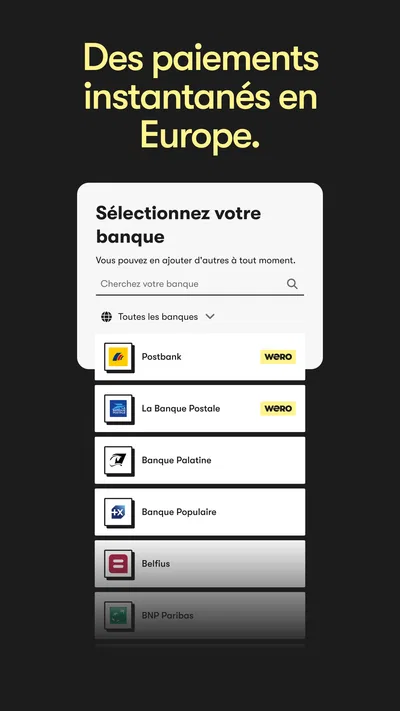
 Analyse parAppsAward
Notre avis sur Wero
J’aborde Wero comme un moyen de paiement de plus à évaluer, pas comme une promesse abstraite de simplicité. Cette application financière, développée par EPI Company SE, vise les paiements en Europe. En pratique, son intérêt dépend surtout de la situation : est-ce que les personnes à qui je veux envoyer de l’argent l’utilisent aussi, et est-ce que le parcours proposé me convient mieux que mon application bancaire habituelle ? C’est la question à garder en tête avant de l’adopter.
La confiance commence par des choix visibles
Un paiement touche directement à l’argent et aux informations personnelles ; je ne juge donc pas une appli de ce type uniquement à la rapidité annoncée. Je veux pouvoir comprendre ce que je m’apprête à faire, vérifier le destinataire et le montant, puis décider moi-même de confirmer. Ces réflexes sont particulièrement importants lorsqu’un transfert est destiné à un proche ou qu’il faut régler une dépense partagée sur le vif.
Wero se présente comme une solution de paiement pour l’Europe, mais je ne confondrais pas cette ambition avec une garantie que chaque destinataire ou chaque situation sera pris en charge. Avant de compter dessus pour une dépense urgente, je vérifierais que la personne concernée peut effectivement recevoir un paiement par ce moyen et que le parcours proposé correspond à ce que je veux faire. Cette petite vérification évite de découvrir une incompatibilité au moment où l’on est pressé.
Articles sur Wero
La fiche de l’application affiche une moyenne de 4,7 sur la base d’environ 51 000 évaluations, et plus d’un million d’installations. C’est un signe d’adoption notable, pas une preuve que le service convient à tous ni que chaque transfert se déroule de la même façon. J’accorde davantage de poids à mes propres vérifications avant validation qu’à une note globale, aussi favorable soit-elle.
Le fait que l’application soit gratuite facilite l’essai, mais ne devrait pas conduire à négliger les étapes de prudence. Je prends le temps de lire les écrans de confirmation, surtout si je découvre le service, et je m’assure que le nom et le montant affichés sont bien ceux attendus. Pour un outil de paiement, la meilleure expérience n’est pas seulement celle qui va vite : c’est celle qui laisse assez de repères pour éviter une erreur.
Une alternative utile, pas forcément un remplacement
Face à Wero, l’alternative la plus évidente reste l’application bancaire déjà installée. Elle peut être plus pratique si je souhaite garder toutes mes opérations au même endroit ou si les personnes avec qui je partage des frais utilisent déjà le même outil. Les portefeuilles numériques et les autres services de paiement peuvent aussi convenir, selon les habitudes du groupe et le type de transaction. Wero mérite sa place lorsque le destinataire et le contexte s’y prêtent, mais je ne remplacerais pas automatiquement mes solutions existantes.
Cette comparaison aide à éviter un mauvais critère de choix : le nombre d’options ou la nouveauté du service ne disent pas à eux seuls lequel est le plus adapté. Pour rembourser un ami, la simplicité du parcours et la possibilité de confirmer précisément le destinataire comptent beaucoup. Pour une opération plus importante ou inhabituelle, je privilégie plutôt l’outil dont je maîtrise déjà les étapes et les contrôles.
Les confirmations comptent plus que la vitesse
Au quotidien, le moment décisif d’un paiement se situe juste avant son envoi. Je conseille de traiter l’écran récapitulatif comme une vraie étape de contrôle : vérifier à qui l’argent part, relire le montant et s’arrêter si quelque chose ne correspond pas à la demande. Ce conseil est particulièrement utile lorsqu’on paie en présence d’autres personnes, qu’on dicte des informations à la hâte ou qu’on jongle avec plusieurs conversations.
Un scénario réaliste : après un déjeuner, une personne a avancé la note et le groupe veut répartir les frais. Je commencerais par convenir clairement de la somme avec elle, puis je choisirais le moyen de paiement que nous savons tous deux utiliser. Si Wero est disponible pour les deux côtés et que les informations de paiement sont cohérentes, il peut alors servir à régler le remboursement sans transformer une petite dette en longue discussion. Le point essentiel reste l’accord sur le destinataire et le montant, pas le fait d’effectuer le geste en quelques secondes.
Autre usage raisonnable : un achat ou une dépense partagée que l’on souhaite régler sans sortir d’espèces. Ici aussi, je n’utiliserais pas un outil simplement parce qu’il est nouveau. Je vérifierais d’abord que la personne attend bien ce paiement et que la somme correspond à ce qui a été convenu. Cette habitude protège autant contre les erreurs de saisie que contre les demandes ambiguës reçues dans l’urgence.
Ce que je vérifie avant de confier un paiement
Pour évaluer la confiance, je distingue trois choses : les contrôles que je vois pendant l’action, les choix qui me sont proposés et les pratiques de traitement des données. Les premières peuvent être jugées en observant le parcours de paiement. Les deux autres demandent des informations explicites ; je ne les déduis pas du seul fait qu’une application soit dédiée à la finance ou qu’elle soit largement utilisée.
Concrètement, je lis les demandes affichées par l’application au moment où elles apparaissent et je me demande si elles sont cohérentes avec ce que je veux faire. Je ne valide pas machinalement une demande parce qu’elle semble faire partie de l’installation. Si une autorisation ou une étape me paraît sans rapport avec mon usage, je m’arrête et cherche à comprendre avant de poursuivre. Cette règle est plus utile qu’une impression générale de sécurité, car elle repose sur ce qui est effectivement présenté à l’écran.
Le même principe vaut pour les réglages et les choix de compte : je prends le temps de repérer les commandes disponibles, plutôt que de supposer qu’elles existent ou qu’elles fonctionnent d’une certaine manière. Quand une application sert à transférer de l’argent, savoir comment gérer son accès et retrouver ses préférences fait partie d’un usage responsable. Je recommande donc de parcourir les écrans de configuration avant d’avoir besoin d’effectuer un paiement sous pression.
Les moments sensibles demandent un peu de recul
Le risque le plus concret pour beaucoup d’utilisateurs n’est pas une question technique compliquée, mais une erreur banale : choisir le mauvais destinataire, envoyer une somme incorrecte ou agir sur une demande mal comprise. Je ralentis dès que le contexte change, par exemple si une personne me demande soudainement un paiement différent de celui convenu. Dans ce cas, je confirme la demande par un autre moyen avant de faire quoi que ce soit.
Je serais également prudent avec un téléphone partagé ou prêté. Une application financière mérite une attention particulière lorsqu’on n’est pas seul à utiliser l’appareil : il faut savoir qui peut accéder à l’écran et éviter de laisser une opération ouverte sans surveillance. Ce conseil ne suppose pas de fonction particulière de Wero ; c’est une précaution de base pour toute application qui accompagne des paiements.
Pour les données personnelles, je préfère juger sur les informations et les options réellement accessibles dans l’application plutôt que de tirer des conclusions de son nom, de son secteur ou de sa popularité. Avant de relier un usage financier à un nouveau service, je consulte les explications présentées et je vérifie les choix proposés. Si je ne comprends pas une demande, je reporte l’opération au lieu de confirmer par réflexe. C’est une limite saine, surtout pour quelqu’un qui découvre les paiements mobiles.
À qui l’application peut convenir
Wero peut intéresser les personnes qui veulent disposer d’un moyen de paiement supplémentaire et dont l’entourage est susceptible de l’utiliser. Elle est particulièrement pertinente pour les remboursements entre proches, les petites dépenses partagées et les situations où l’on préfère régler directement plutôt que de laisser une somme en suspens. Son orientation européenne peut également attirer les utilisateurs qui cherchent une solution pensée pour ce contexte, à condition que leur cas d’usage soit effectivement compatible.
Je la conseillerais moins à quelqu’un qui veut absolument tout gérer depuis sa banque habituelle, qui ne souhaite pas installer une application supplémentaire ou dont les contacts ne peuvent pas l’utiliser. Elle n’est pas non plus un choix évident pour une personne qui ne se sent pas à l’aise avec les paiements sur téléphone et préfère confirmer ses opérations dans un environnement qu’elle connaît déjà. Dans ces cas, rester avec l’outil bancaire existant peut être plus simple et plus rassurant.
Le public visé est large : l’application est classée PEGI 3, mais cette indication d’âge ne remplace pas le jugement d’un adulte lorsqu’un mineur manipule un outil lié à l’argent. Je ne laisserais pas un jeune utilisateur effectuer des paiements sans comprendre avec lui ce qu’il valide et dans quel cadre il peut le faire. La simplicité d’une interface ne suffit pas à apprendre les bons réflexes financiers.
Installation, compatibilité et attentes raisonnables
Wero est gratuit et sa version actuelle est la 1.0.43. Elle est indiquée comme compatible à partir d’Android 9, ce qui donne un repère utile avant l’installation sur un appareil Android. L’application est sortie le 29 novembre 2024 ; son historique reste donc relativement récent. Je garderais cette dernière information à l’esprit sans en faire un jugement automatique : ce qui compte pour moi est de vérifier que l’expérience proposée répond à mon besoin et que je comprends les étapes avant d’y transférer des habitudes de paiement.
Les quelque 7 700 avis publiés donnent un autre aperçu de l’expérience collective, mais ils ne remplacent pas un essai attentif. Les avis peuvent refléter des téléphones, des attentes ou des situations différentes. Je commencerais par un usage simple et sans enjeu immédiat, en vérifiant soigneusement le parcours et les options de compte, avant de m’appuyer sur l’application pour une dépense importante ou pressée.
Une fois installée, je conseille de ne pas attendre le moment où un proche réclame un remboursement pour découvrir les menus. Prenez quelques minutes pour repérer les écrans essentiels et lire les demandes affichées, puis faites votre premier paiement seulement lorsque le destinataire et le montant sont clairs. Cette préparation transforme une nouveauté potentiellement stressante en choix réfléchi, sans présumer de fonctions qui ne seraient pas visibles dans votre propre version.
Mon verdict : pratique si l’usage est partagé
Mon avis est favorable, mais mesuré. Wero est surtout intéressant quand la personne qui reçoit l’argent peut aussi l’utiliser et que le parcours de confirmation vous paraît clair. Dans ce cadre, il peut compléter les habitudes de paiement existantes et rendre certains remboursements plus directs. Son adoption, son prix gratuit et sa bonne moyenne d’évaluations le rendent facile à envisager, mais ils ne dispensent pas de vérifier chaque opération.
Je ne le choisirais pas par principe comme unique solution. Si mes proches préfèrent les virements bancaires classiques, si je veux centraliser mes opérations dans mon application de banque ou si je ne suis pas satisfait de la clarté des contrôles affichés, une autre option sera plus logique. De même, je ne confierais pas un paiement à une demande dont je ne comprends pas l’origine, même si l’application rend l’action tentante par sa rapidité.
En bref, j’essaierais Wero pour des paiements simples entre personnes lorsque les deux côtés sont prêts à s’en servir, en gardant mes habitudes de vérification et en examinant les choix de confidentialité et de compte directement dans l’application. C’est cette combinaison — un usage adapté, un destinataire confirmé et une décision prise sans précipitation — qui me semble déterminer si le service mérite une place dans son quotidien.
Avantages
- L’inscription se fait avec un numéro de téléphone ou une adresse e-mail.
- Les virements entre utilisateurs sont généralement instantanés.
- L’application permet d’envoyer une demande de paiement à un contact.
- Aucun IBAN n’est nécessaire pour payer un proche inscrit à Wero.
- Le service est intégré à plusieurs applications bancaires compatibles.
Inconvénients
- Les deux personnes doivent utiliser une banque compatible avec Wero.
- Les fonctionnalités disponibles varient selon la banque et le pays.
- Une connexion Internet est nécessaire pour effectuer les opérations.
- Les paiements peuvent être soumis aux plafonds fixés par la banque.
- Une erreur de destinataire peut être difficile à corriger après validation.
Meilleure application Finance 2026
Notre verdict
Une solution de paiement rapide, sécurisée et fiable pour l’Europe.
Foire aux questions
Qu’est-ce que Wero et à quoi sert cette application ?
Wero est un service de paiement mobile européen conçu pour envoyer et recevoir de l’argent entre particuliers, généralement depuis une application bancaire compatible. Selon votre banque et les fonctionnalités disponibles dans votre pays, il peut permettre d’effectuer un virement à partir du numéro de téléphone ou d’un autre identifiant, sans saisir les coordonnées bancaires du destinataire. Vérifiez la disponibilité du service et les conditions proposées par votre banque avant de l’utiliser.
Comment envoyer ou recevoir de l’argent avec Wero ?
Pour utiliser Wero, il faut généralement disposer d’un compte auprès d’une banque participante et activer le service dans son application bancaire ou dans l’application proposée par son établissement. Une fois l’inscription effectuée, vous pouvez sélectionner un contact, indiquer un montant et confirmer l’opération. Le destinataire doit également pouvoir recevoir des paiements Wero. Les étapes précises, les plafonds et les délais peuvent varier selon la banque.
Wero est-il gratuit et quelles limites s’appliquent aux paiements ?
Les frais éventuels et les plafonds de paiement ne sont pas nécessairement identiques pour tous les utilisateurs : ils dépendent de la banque, du type d’opération et parfois du pays. Les virements entre particuliers peuvent être proposés sans frais, mais il est préférable de consulter la grille tarifaire de votre établissement plutôt que de le supposer. Avant de confirmer un transfert important, vérifiez aussi le montant maximal autorisé et les éventuelles limites quotidiennes.
Wero est-il sécurisé pour envoyer de l’argent ?
Wero s’appuie sur les dispositifs de sécurité et d’authentification associés aux banques participantes, mais un paiement mobile demande toujours de la prudence. Vérifiez soigneusement l’identité du destinataire et le montant avant de valider, car une erreur peut être difficile à corriger une fois le transfert confirmé. Ne communiquez jamais vos codes de sécurité et méfiez-vous des messages ou des demandes urgentes qui prétendent provenir de votre banque ou de Wero.
Wero fonctionne-t-il avec toutes les banques et dans tous les pays ?
Non, la disponibilité de Wero dépend des banques participantes, du pays et du déploiement local du service. Même si l’application est accessible sur Android ou iOS, cela ne garantit pas que votre établissement permette déjà l’inscription ou toutes les fonctionnalités. Avant le téléchargement, recherchez Wero dans l’application de votre banque ou consultez ses informations officielles. Assurez-vous également que le destinataire peut recevoir des paiements via le service dans sa région.

Télécharger Wero
Applications similaires
Tout afficher 8.0
Google Wallet
Finance
 9.4
Revolut — Plus qu'une banque
Finance
 9.2
Ma Banque
Finance
 9.6
BoursoBank
Finance