- Score du prix
- 4,0Note
- 1 000 000 000+installations
- Free
Informations sur l’application
Captures d’écran
 Analyse parAppsAward
Notre avis sur Google Wallet
La force de Google Wallet, à mes yeux, tient à une idée très concrète : retrouver rapidement ses moyens de paiement et certains éléments utiles dans une même application, plutôt que de fouiller dans son sac ou dans plusieurs écrans. Cette approche en fait un outil de finance du quotidien, surtout pour les personnes qui utilisent déjà les services Google sur leur téléphone. Elle n’efface pas toutes les contraintes du paiement mobile, mais elle peut rendre les petits gestes plus simples quand tout est correctement configuré.
Le portefeuille numérique pensé pour les gestes rapides
Google Wallet est une application gratuite développée par Google LLC. Elle est destinée à un public très large, avec une classification PEGI 3, et fonctionne sur Android à partir de la version 9. Elle a été publiée le 10 décembre 2018. Sa note moyenne est de 4,0, calculée à partir d’environ 2,3 millions d’évaluations ; elle compte aussi quelque 8 000 avis et dépasse le milliard d’installations. Ces chiffres donnent une idée de sa diffusion, mais ils ne disent pas si elle conviendra à votre banque, à votre appareil ou à votre façon de gérer les paiements.
Le principe que je trouve le plus utile est de pouvoir accéder à son portefeuille numérique depuis le téléphone. En pratique, cela évite de traiter le paiement comme une tâche qui impose toujours de sortir une carte physique. Quand je suis pressé, le bénéfice n’est pas spectaculaire : c’est plutôt une petite économie d’effort, répétée au fil des achats. C’est précisément là que l’application a du sens. Elle vise la commodité immédiate, pas la tenue d’un budget ni l’analyse détaillée de ses dépenses.
Articles sur Google Wallet
Cette distinction aide à choisir le bon outil. Une application bancaire reste généralement plus pertinente pour consulter ses comptes, suivre des opérations ou gérer des services propres à sa banque. Google Wallet joue un autre rôle : centraliser l’accès à des éléments que l’on souhaite garder à portée de main dans l’environnement Google. Si vous cherchez d’abord un tableau de bord financier complet, ce n’est pas le bon point de départ. Si vous voulez réduire la dépendance au portefeuille physique lors de vos déplacements, l’idée est plus convaincante.
Ce que change l’accès rapide au quotidien
Le gain dépend surtout de votre routine. Si vous payez régulièrement avec votre téléphone, ouvrir un portefeuille numérique peut sembler plus naturel que chercher une carte au fond d’une poche. Si vous utilisez rarement cette méthode, l’application risque de rester un raccourci de plus sur l’écran, sans transformer vos habitudes. Je conseille donc de la juger sur une question simple : est-ce que le téléphone est déjà l’objet que vous avez le plus facilement en main au moment de payer ?
Il y a aussi un effet pratique moins évident : réunir ses éléments dans un même endroit peut limiter les changements d’application au moment où l’on doit présenter ou retrouver quelque chose. Cela ne signifie pas que chaque carte ou chaque service sera forcément compatible dans votre situation. Avant de compter sur Wallet pour une sortie, un trajet ou un achat important, mieux vaut vérifier que l’élément concerné est bien disponible et prêt à être utilisé. Un portefeuille numérique est surtout utile lorsqu’il a été préparé avant le moment de pression.
La configuration compte davantage que la promesse
La première utilisation demande un peu d’attention. Je prendrais quelques minutes pour vérifier les éléments ajoutés, l’ordre dans lequel ils apparaissent et le moyen de paiement réellement sélectionné. Ce détail évite une hésitation à la caisse, notamment si l’on possède plusieurs options ou si l’on conserve encore une carte physique en parallèle. Le réflexe le plus prudent est de tester l’organisation tranquillement, puis de garder une solution de secours lors des premières sorties.
Un point utile consiste à distinguer la facilité d’accès de la disponibilité réelle. Avoir une entrée visible dans l’application ne garantit pas à lui seul que le service fonctionnera dans chaque contexte. La compatibilité peut dépendre de l’élément utilisé, du terminal ou de la configuration du téléphone. Je ne bâtirais donc pas une journée entière autour de Wallet sans avoir d’abord fait un essai dans une situation ordinaire. C’est un conseil très terre à terre, mais il évite de découvrir une limite quand on est déjà pressé.
Pour garder l’application lisible, j’éviterais aussi d’y ajouter des éléments uniquement parce que l’option existe. Un portefeuille numérique devient moins pratique si l’on doit parcourir une collection mal organisée pour trouver ce dont on a besoin. Le meilleur réglage est celui qui reflète vos usages réels : privilégier les éléments que vous consultez souvent et laisser de côté ceux qui n’apportent rien à votre routine. Cette sélection rend l’accès plus direct sans exiger une maintenance constante.
Une situation où elle devient vraiment pratique
Imaginez un trajet où vous passez rapidement d’une course à un café, avec votre téléphone déjà en main pour vérifier l’heure ou lire un message. Dans ce scénario, Wallet peut éviter de sortir votre portefeuille à chaque arrêt, à condition que votre moyen de paiement soit prêt et accepté. Le bénéfice est modeste mais concret : moins de manipulations, moins de risque de laisser une carte sur le comptoir et une routine plus fluide. Je trouve cette utilité plus crédible que l’idée d’un remplacement instantané de tout ce que l’on transporte.
Le même raisonnement vaut pour une journée où l’on veut voyager léger. On peut préférer ne pas ouvrir son sac pour chaque petite dépense, tout en gardant une carte physique séparée en réserve. Cette combinaison est souvent plus sensée qu’un choix absolu entre téléphone et portefeuille. Elle permet de profiter de la rapidité du numérique sans faire comme si une batterie faible, un appareil indisponible ou une incompatibilité ne pouvait jamais arriver.
Pour un usage régulier, je vérifierais aussi le parcours complet avant de partir : téléphone accessible, portefeuille correctement configuré, élément voulu facile à retrouver et solution de secours disponible si le paiement mobile échoue. Ce n’est pas une procédure compliquée, mais elle transforme une fonction pratique en habitude fiable. La simplicité visible au moment de payer repose souvent sur une préparation invisible faite à l’avance.
Les limites à accepter avant d’en faire son seul portefeuille
La principale réserve est que Wallet dépend d’un ensemble de conditions, et non de l’application seule. Le téléphone doit être utilisable, le moyen concerné doit convenir au contexte et la configuration doit être correcte. Une carte dans une poche reste parfois plus directe, notamment si l’on préfère ne pas dépendre de son appareil pour un paiement ou si l’on n’a pas envie de modifier ses habitudes. L’application est une alternative pratique, pas une raison universelle de se débarrasser de ses autres moyens de paiement.
La sécurité mérite également une approche nuancée. L’accès par téléphone peut être rassurant pour quelqu’un qui protège déjà son appareil et prend le temps de vérifier ses réglages. Mais aucune application ne remplace les précautions de base : garder son téléphone sous contrôle, utiliser les protections disponibles sur l’appareil et savoir quoi faire si on le perd. Je ne présenterais pas Wallet comme une garantie absolue ; je le vois plutôt comme un outil dont la tranquillité dépend aussi de la manière dont on sécurise son téléphone.
Autre friction possible : l’écosystème Google n’est pas forcément le meilleur choix pour tout le monde. Si vous préférez gérer vos paiements exclusivement depuis l’application de votre banque, ou si votre téléphone n’est pas compatible avec votre usage prévu, le portefeuille proposé par votre établissement ou une carte physique peut être plus simple. De même, les personnes qui veulent suivre précisément leurs dépenses devront probablement continuer à consulter leur application bancaire : Wallet ne remplace pas à lui seul le suivi financier.
Enfin, la présence de nombreuses installations et d’une note moyenne appréciable ne doit pas faire oublier que l’expérience concrète varie. Une application largement adoptée peut rester peu utile si vos habitudes ne correspondent pas à son usage, ou si votre configuration demande trop d’étapes. Je préfère une règle simple : ne transférez pas toute votre routine vers un portefeuille numérique avant d’avoir vérifié qu’il vous fait réellement gagner du temps dans les situations où vous payez le plus souvent.
À qui je la conseillerais, et à qui moins
Je conseillerais Google Wallet à une personne qui utilise déjà son téléphone comme compagnon quotidien, souhaite accéder rapidement à ses moyens de paiement et accepte de garder une solution de repli. Elle peut aussi convenir à quelqu’un qui veut tester progressivement le paiement mobile, sans en faire immédiatement son unique méthode. Son intérêt est particulièrement clair pour les utilisateurs qui apprécient un accès centralisé et qui sont prêts à vérifier leur configuration une première fois.
Je la recommanderais moins à ceux qui ne veulent pas dépendre de leur téléphone au moment de payer, qui préfèrent limiter les services liés à leur compte Google ou qui cherchent un outil de gestion budgétaire détaillée. Dans ces cas, une carte bancaire classique ou l’application de la banque peut répondre plus directement au besoin. Le bon choix dépend moins de la popularité de l’application que de l’endroit où vous voulez gérer vos paiements et du niveau de dépendance au téléphone que vous acceptez.
Au final, Google Wallet me paraît surtout réussi comme raccourci vers un portefeuille numérique : il peut rendre les paiements et l’accès aux éléments enregistrés plus simples quand l’appareil et la configuration suivent. Je l’utiliserais volontiers pour alléger les gestes du quotidien, tout en conservant une alternative physique et en vérifiant à l’avance ce qui fonctionne dans ma routine. Si cette promesse correspond à votre manière de vous déplacer, l’essai est facile à envisager ; si vous cherchez d’abord un outil de budget ou une solution indépendante du téléphone, mieux vaut regarder ailleurs.
Avantages
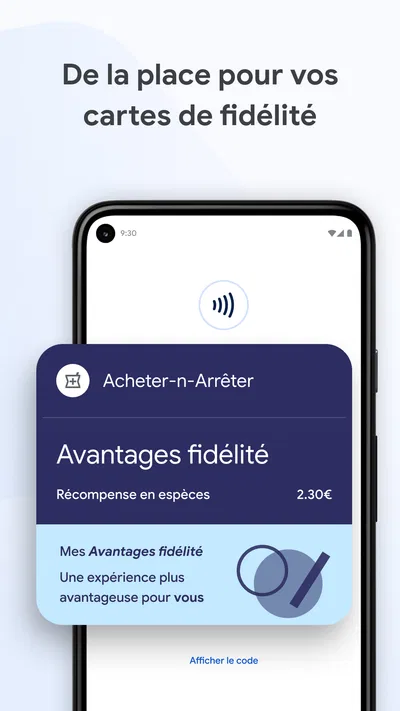
- Les cartes de fidélité restent accessibles depuis le téléphone.
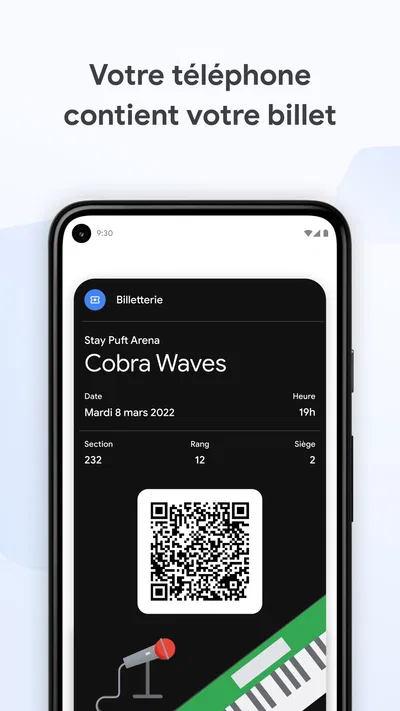
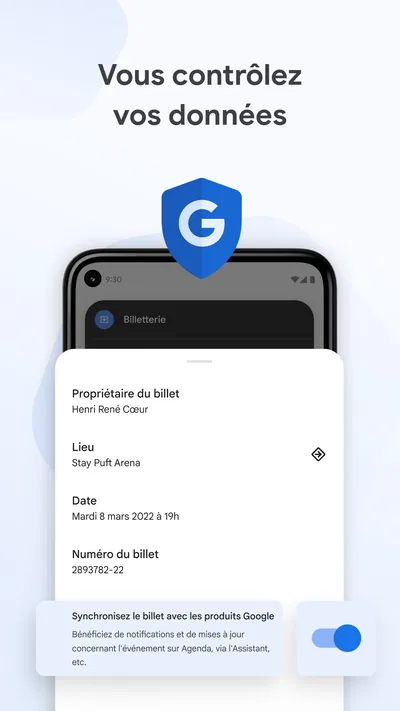
- Les billets compatibles sont faciles à retrouver avant un événement.
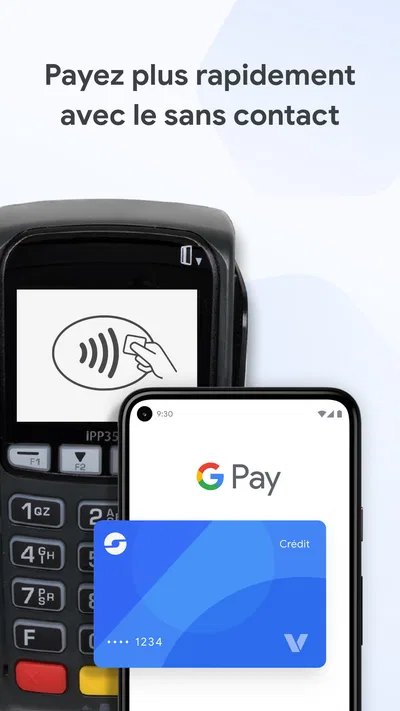
- Les paiements sans contact évitent de sortir sa carte bancaire.
- La validation biométrique renforce la protection des paiements.
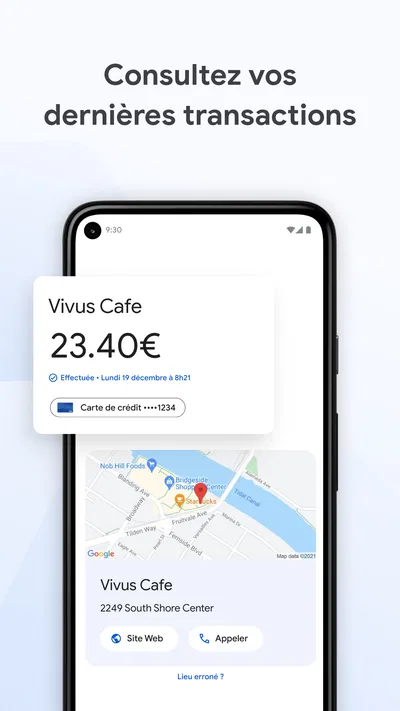
- Les transactions récentes aident à suivre ses dépenses.
Inconvénients
- La disponibilité des fonctions varie selon le pays et la banque.
- Certains terminaux de paiement ne prennent pas le sans-contact.
- Un téléphone déchargé peut empêcher l’accès aux cartes enregistrées.
- Toutes les cartes et tous les billets ne sont pas compatibles.
- La configuration initiale peut demander plusieurs vérifications.
Meilleure application Finance 2026
Notre verdict
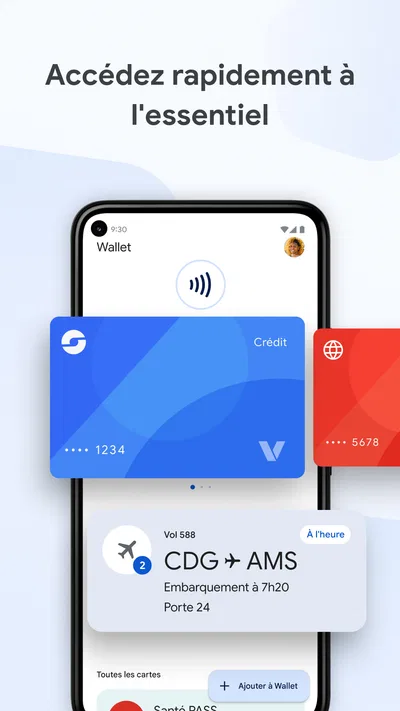
Accédez rapidement et de façon sécurisée à l'essentiel
Foire aux questions
À quoi sert Google Wallet et quels moyens de paiement peut-on y ajouter ?
Google Wallet est une application qui permet de conserver et d’utiliser sur un appareil Android des cartes de paiement compatibles, ainsi que certains billets, cartes de fidélité, titres de transport et autres justificatifs numériques. Les éléments disponibles dépendent du pays, de l’émetteur et des partenariats locaux. Avant de l’installer, vérifiez que votre banque prend en charge les paiements sans contact avec Wallet et que votre téléphone possède la technologie NFC requise.
Comment payer sans contact avec Google Wallet en magasin ?
Après avoir ajouté une carte compatible et activé le NFC dans les réglages du téléphone, il suffit généralement de déverrouiller l’appareil et de l’approcher du terminal de paiement. Selon les paramètres et le montant, une validation supplémentaire peut être demandée. Le téléphone doit être configuré avec un verrouillage d’écran et le terminal doit accepter les paiements sans contact. La disponibilité et les éventuelles limites varient selon le pays, la banque et le commerçant.
Google Wallet est-il sûr pour les paiements et les cartes enregistrées ?
Google Wallet utilise des protections telles que le verrouillage de l’appareil et, lorsque la banque et la carte le permettent, un numéro de carte virtuel plutôt que les véritables coordonnées de la carte lors du paiement. Ces dispositifs réduisent l’exposition des informations, sans supprimer tous les risques liés à la perte d’un téléphone ou à la sécurité du compte Google. Utilisez un code robuste ou une authentification biométrique et signalez rapidement toute carte perdue ou opération suspecte à votre banque.
Google Wallet fonctionne-t-il sur iPhone ou sans connexion Internet ?
Google Wallet est principalement conçu pour les appareils Android compatibles et ne constitue pas l’application de paiement sans contact de référence sur iPhone. Sur Android, certains paiements sans contact déjà configurés peuvent fonctionner sans connexion Internet au moment de l’achat, mais cela dépend de la carte, de la banque et des conditions de service. Une connexion reste utile pour ajouter des cartes, synchroniser des informations ou actualiser des billets et des justificatifs. Vérifiez les exigences affichées dans votre région.
Que faire si ma carte bancaire ne peut pas être ajoutée à Google Wallet ?
Commencez par vérifier que votre banque et le type de carte sont compatibles dans votre pays, puis assurez-vous que l’application et Android sont à jour. Le nom, l’adresse ou d’autres renseignements fournis peuvent devoir correspondre aux informations détenues par l’émetteur. Certaines banques exigent une confirmation dans leur application ou par SMS. Si le problème persiste, contactez l’émetteur de la carte : Google Wallet ne peut pas rendre compatible une carte que la banque ne prend pas en charge.