- Score du prix
- 4,7Note
- 50 000 000+installations
- Free
Informations sur l’application
Captures d’écran
 Analyse parAppsAward
Notre avis sur Revolut — Plus qu'une banque
J’utilise Revolut comme un tableau de bord financier plutôt que comme un simple compte de paiement. C’est là que l’application de Revolut Ltd prend son intérêt : elle réunit des usages du quotidien, le suivi du budget, l’épargne et des outils de trading dans une même interface. Cette polyvalence peut simplifier la routine, mais elle demande aussi de savoir où l’on met les pieds. À mon avis, l’application fonctionne particulièrement bien quand on adopte quelques habitudes claires au lieu de vouloir tout utiliser dès le premier jour.
Une routine simple pour garder la main sur son argent
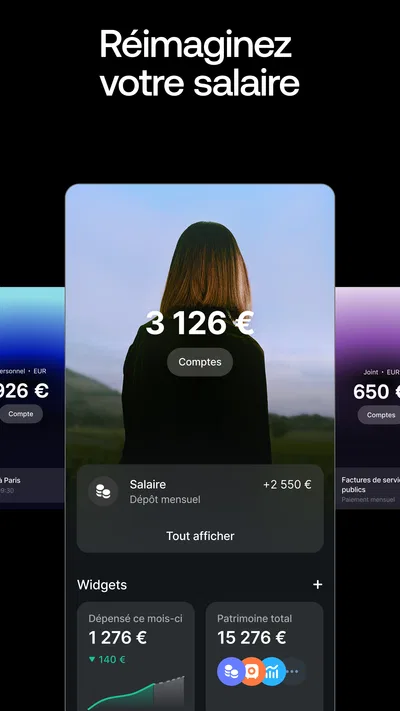
Le premier usage que je recommande est très concret : consulter le solde avant une dépense, vérifier les opérations récentes après une journée chargée, puis regarder le budget à intervalles réguliers. Cette séquence paraît banale, mais elle aide à repérer rapidement les achats oubliés et à comprendre où part l’argent. Revolut est une application de finance pensée pour rendre ces vérifications assez naturelles, sans obliger à passer par plusieurs outils distincts.
Dans une journée ordinaire, je pourrais régler un achat avec mon téléphone, puis ouvrir l’application le soir pour contrôler l’opération et voir comment elle s’inscrit dans mes dépenses. Cette habitude est plus utile qu’une consultation anxieuse du solde plusieurs fois par jour : elle transforme les mouvements financiers en informations exploitables. Pour quelqu’un qui veut surtout mieux suivre ses habitudes, cette régularité compte davantage que le nombre d’options disponibles.
Articles sur Revolut — Plus qu'une banque
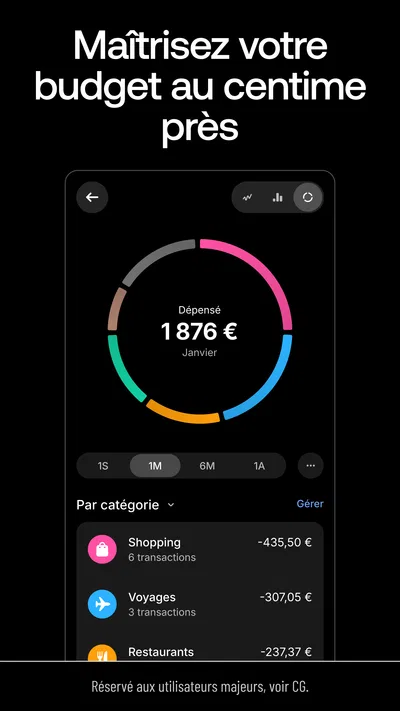
Le budget devient plus pertinent lorsqu’on l’aborde comme un repère, pas comme une règle rigide. Je conseille de commencer par une période d’observation, puis de choisir quelques postes que l’on souhaite surveiller. Si l’on essaie de catégoriser toute sa vie financière d’un coup, on risque de se lasser ou de tirer des conclusions trop vite. L’intérêt est de voir une tendance, puis de décider si elle mérite une action.
La page de l’application peut aussi servir de point de départ avant un déplacement ou une semaine avec davantage de dépenses. Je prends alors le temps de vérifier le solde, de revoir les opérations récentes et de m’assurer que l’argent destiné à un objectif n’est pas confondu mentalement avec celui disponible pour les achats courants. Cette séparation relève autant de la discipline personnelle que des outils : l’application aide, mais ne remplace pas un plan réaliste.
Le meilleur réflexe consiste à associer chaque consultation à une décision simple : confirmer un paiement, ajuster une habitude ou laisser le budget tel quel. Sans cette intention, les graphiques et les chiffres peuvent devenir une source de bruit plutôt qu’un vrai soutien. C’est aussi pourquoi Revolut me semble plus convaincante pour les personnes qui aiment vérifier leurs finances régulièrement que pour celles qui veulent tout automatiser et ne plus y penser.
Réglages à examiner avant de prendre ses habitudes
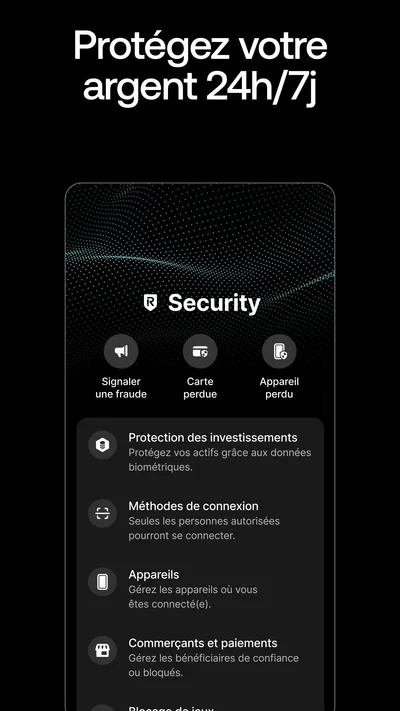
Avant de multiplier les fonctions, je passerais en revue les réglages de sécurité et de notification. Le bon équilibre dépend de chacun : trop peu d’alertes peut rendre les opérations difficiles à suivre, tandis qu’une notification pour chaque événement finit par être ignorée. Je préfère garder les informations qui m’aident à réagir ou à confirmer une dépense, et réduire celles qui n’apportent rien à ma routine.
Je recommande aussi de vérifier les paramètres liés à l’accès au compte et aux moyens de paiement que l’on utilise. Il ne s’agit pas de modifier des options au hasard, mais de comprendre ce qui est activé et de savoir où revenir en cas de besoin. Une application financière n’est rassurante que si l’on sait retrouver les commandes importantes quand on en a réellement besoin. Prendre quelques minutes au départ évite de chercher dans l’urgence.
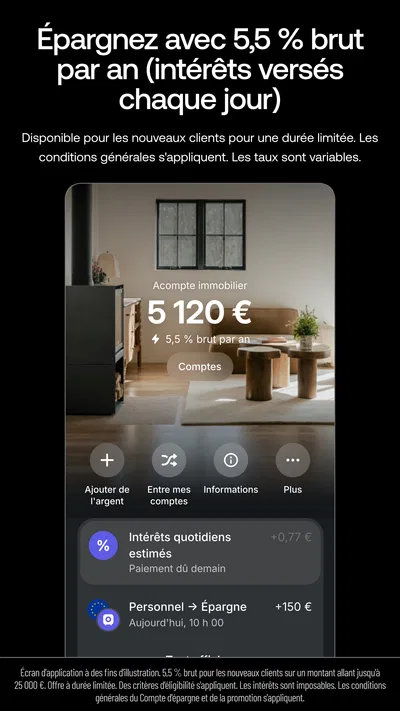
Les limites personnelles sont tout aussi utiles que les réglages techniques. Je distingue par exemple l’argent destiné aux dépenses habituelles de celui que je souhaite mettre de côté. Même lorsque l’application propose des outils d’épargne, le choix d’un objectif doit rester cohérent avec les dépenses prévisibles : une somme que l’on risque de devoir reprendre rapidement n’est pas vraiment une épargne disponible à long terme.
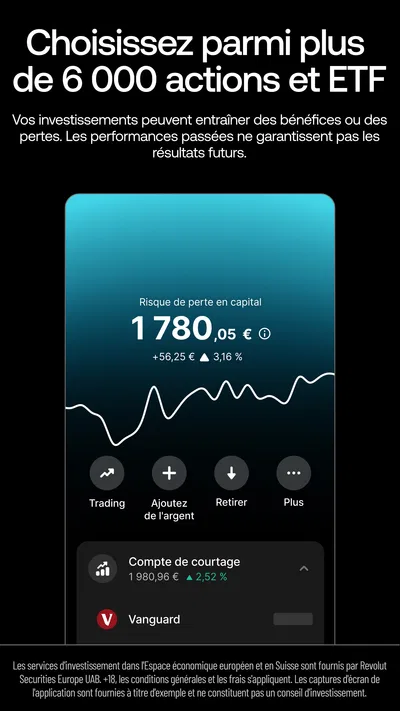
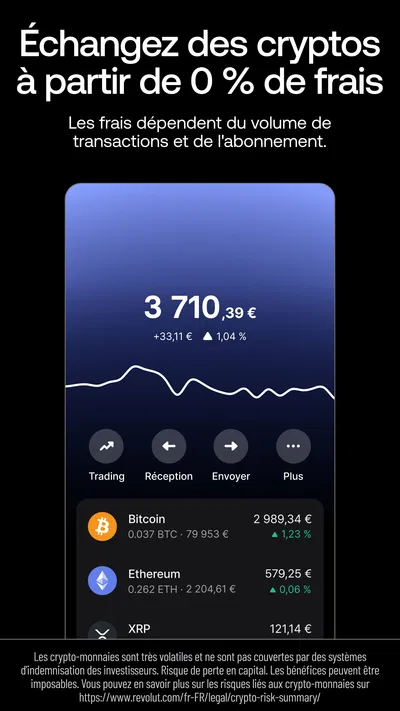
Les outils de trading méritent une attention séparée. Leur présence dans la même application que les paiements peut donner l’impression qu’il suffit d’un geste pour passer d’une opération courante à une décision d’investissement. Je préfère donc fixer à l’avance ce que je cherche à faire et éviter de consulter ces options par simple curiosité au milieu d’une vérification de budget. Le confort d’accès ne supprime ni le risque ni la nécessité de comprendre ce que l’on achète.
Des raccourcis qui reposent sur des habitudes, pas sur des astuces magiques
Pour gagner du temps, je regroupe les contrôles au lieu d’ouvrir l’application à chaque petite dépense. Une vérification courte après les achats importants, puis un point régulier sur le budget, donne souvent une image plus utile qu’une succession de consultations sans objectif. Cette méthode permet aussi de repérer une opération inhabituelle sans se laisser distraire par chaque variation minime.
Un autre réflexe pratique consiste à traiter une opération au moment où elle est encore facile à identifier. Après un achat partagé, par exemple, je note immédiatement la raison de la dépense dans ma propre organisation, plutôt que d’essayer de m’en souvenir à la fin de la semaine. L’application permet de suivre les mouvements, mais le contexte d’un paiement reste parfois dans la mémoire de l’utilisateur. Une note ou un rappel personnel peut combler cet écart sans supposer que l’outil devinera l’intention derrière chaque achat.
Pour une dépense récurrente, je comparerais régulièrement le montant attendu aux opérations réellement visibles. Ce contrôle ne demande pas de refaire toute sa comptabilité : il suffit de regarder si la transaction correspond à ce que l’on avait prévu. C’est une manière simple d’utiliser le suivi des dépenses pour repérer une hausse ou un abonnement oublié, tout en gardant à l’esprit que l’application ne décide pas à ma place si une dépense est nécessaire.
La même logique aide lors d’un week-end où les achats s’accumulent. Je peux réserver un moment le lendemain pour revoir les paiements, identifier les dépenses communes et corriger mon budget si le mois ne se déroule pas comme prévu. L’avantage de cette routine est sa souplesse : elle évite de transformer chaque sortie en séance de gestion, tout en limitant les mauvaises surprises à la fin du mois.
Enfin, j’éviterais de confondre rapidité et précipitation. Lorsque je passe d’un usage quotidien aux fonctions d’épargne ou de trading, je relis l’écran et les conditions affichées avant de valider. Un parcours fluide est agréable, mais une décision financière mérite quelques secondes de plus. C’est une précaution particulièrement utile dans une application qui rassemble des activités très différentes.
Ce que l’application fait bien, et ce qu’elle ne règle pas
Revolut a une vraie force de regroupement. Au lieu d’alterner constamment entre une application bancaire, un outil de budget et une interface dédiée à l’épargne, on peut retrouver plusieurs de ces usages au même endroit. Pour une personne qui voyage, suit ses dépenses et aime avoir une vue d’ensemble, cette continuité peut réduire les frictions. Le résumé « Budget, épargne, trading » donne une idée de l’étendue de l’offre, même si chaque fonction demande une approche différente.
En revanche, une interface riche ne signifie pas que tout sera aussi simple à comprendre qu’un paiement. Les utilisateurs qui veulent uniquement recevoir leur salaire et régler quelques factures peuvent trouver l’ensemble plus chargé que nécessaire. Une banque classique ou une application centrée sur les opérations de base peut alors convenir davantage, surtout si l’on ne souhaite ni explorer des outils de budget ni s’intéresser au trading.
La comparaison avec les applications bancaires habituelles dépend donc moins d’une promesse générale que des priorités de chacun. Une banque traditionnelle peut être préférable si l’on veut une relation principalement consacrée au compte courant et aux services bancaires classiques. Un outil spécialisé de budget peut être plus adapté à quelqu’un qui veut consacrer beaucoup de temps à la planification détaillée. Revolut se situe entre ces approches : son avantage est la variété réunie dans un même environnement, avec le compromis d’une interface qui peut demander un peu d’apprentissage.
Il faut aussi garder une distinction nette entre visibilité et conseil. Voir ses dépenses rassemblées ne garantit pas que l’on comprenne immédiatement leur impact à long terme. De même, avoir accès à des fonctions de trading ne transforme pas automatiquement une décision risquée en choix éclairé. Je considère donc l’application comme un outil de gestion et d’accès, pas comme un substitut à son propre jugement.
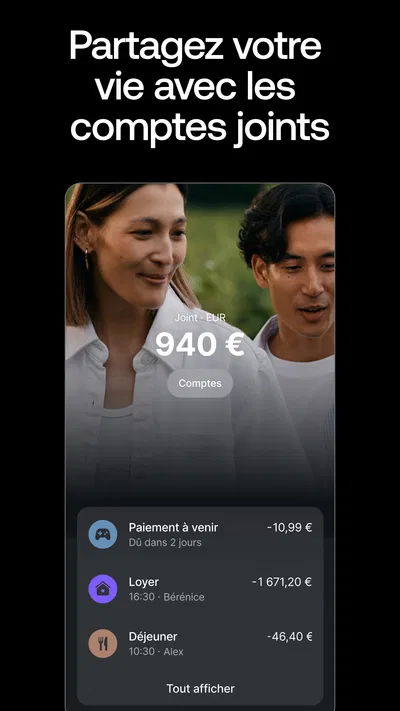
Si plusieurs personnes partagent des dépenses, je conseille de décider d’abord comment elles vont suivre les remboursements et les achats communs. L’application peut aider chacun à vérifier ses opérations, mais une règle simple entre proches — qui paie quoi et quand on fait les comptes — évite bien des malentendus. C’est un exemple où la meilleure amélioration ne vient pas d’un réglage, mais d’une habitude claire autour de l’outil.
Pour qui elle vaut le détour
La popularité de Revolut est visible dans son accueil : l’application affiche une moyenne de 4,7, fondée sur environ 4,2 millions de notes, et dépasse les 50 millions d’installations. Ces chiffres signalent un usage largement répandu, mais ils ne disent pas si son organisation correspondra à votre façon de gérer l’argent. Je les prends comme un indice de présence, pas comme une raison suffisante pour l’adopter.
L’application est gratuite au téléchargement, classée PEGI 3 et proposée dans sa version 10.153.1. Elle est disponible depuis le 1er juin 2015 et son système minimum est Android 9. Ces éléments sont utiles pour vérifier la compatibilité et savoir à quoi s’attendre au premier lancement, mais les fonctions qui comptent vraiment pour vous restent le meilleur critère de choix.
Je la recommanderais à ceux qui veulent consulter leurs dépenses avec régularité, centraliser plusieurs usages financiers et garder une part d’épargne visible sans changer constamment d’outil. Elle peut aussi convenir à quelqu’un qui aime ajuster ses habitudes à partir de ses dépenses réelles. Pour en tirer quelque chose, il faut toutefois accepter de passer un peu de temps à comprendre l’interface et à décider quelles alertes ou routines sont pertinentes.
Je serais plus réservé si vous cherchez une application minimale, si vous ne souhaitez pas voir des fonctions d’investissement dans un outil du quotidien, ou si vous préférez un accompagnement humain pour chaque décision financière. Dans ces cas, un service plus simple ou une banque offrant la relation que vous recherchez sera probablement moins distrayant. Ce n’est pas un défaut universel de Revolut : c’est le coût de sa polyvalence pour les personnes qui n’en ont pas besoin.
Mon verdict après avoir pris le temps de l’apprivoiser
Revolut est surtout intéressante quand on transforme sa richesse de fonctions en une routine maîtrisée. Je commencerais par le suivi des dépenses et les réglages de notifications, puis j’ajouterais l’épargne seulement si j’ai un objectif concret. Les outils de trading peuvent rester à part tant que je n’ai pas pris le temps de comprendre leur fonctionnement et les risques associés. Cette progression évite de confondre une interface accessible avec une décision automatiquement avisée.
La vraie limite, à mes yeux, est moins un manque de possibilités qu’un risque de dispersion : on peut ouvrir l’application pour contrôler un paiement et se retrouver tenté de regarder autre chose. Un usage intentionnel règle une partie du problème. En choisissant quelques fonctions utiles et un moment fixe pour faire le point, on obtient une expérience plus claire et plus durable.
En bref, je conseillerais Revolut à un ami qui veut une vision pratique de ses dépenses et apprécie de réunir plusieurs usages financiers dans une seule application. Je ne la présenterais pas comme le meilleur choix pour tout le monde, ni comme une solution qui remplace la réflexion personnelle. Si vous êtes prêt à installer quelques habitudes et à garder une séparation entre budget, épargne et trading, elle peut devenir un compagnon quotidien utile plutôt qu’un simple portefeuille numérique.
Avantages
- Les cartes virtuelles facilitent les achats en ligne.
- Les notifications signalent rapidement les paiements effectués.
- Le partage des dépenses simplifie les remboursements entre proches.
- Les cartes peuvent être gelées directement depuis l’application.
- Les outils de budget aident à suivre ses dépenses.
Inconvénients
- Certaines fonctionnalités nécessitent un abonnement payant.
- Les virements peuvent être soumis à des limites ou à des frais.
- Le service client peut être difficile à joindre en période chargée.
- Les dépôts d’espèces ne sont pas pris en charge.
- La vérification d’identité peut retarder l’accès au compte.
Meilleure application Finance 2026
Notre verdict
Budget, épargne, trading
Foire aux questions
Qu’est-ce que Revolut et que peut-on faire avec l’application ?
Revolut est une application financière qui permet notamment de consulter ses comptes, d’effectuer des paiements et des virements, et de suivre ses dépenses depuis son téléphone. Selon le pays et l’offre choisie, elle peut aussi proposer des cartes, des outils de change ou d’autres services. Les fonctionnalités, les conditions et les disponibilités évoluent : vérifiez les détails affichés dans l’application et les informations officielles de Revolut avant de vous inscrire.
L’application Revolut est-elle gratuite ?
L’installation de l’application est généralement gratuite, mais cela ne signifie pas que tous les services le sont. Revolut propose différentes formules, dont certaines peuvent être payantes, et des frais peuvent s’appliquer à certaines opérations ou dépasser les limites prévues par votre offre. Les tarifs varient selon le pays, le type de compte et les conditions en vigueur. Consultez la grille tarifaire et les plafonds applicables avant de choisir une formule ou d’effectuer une opération.
Comment ouvrir un compte Revolut et quels documents faut-il fournir ?
L’inscription se fait dans l’application et nécessite généralement un numéro de téléphone, des informations personnelles et une vérification d’identité. Revolut peut demander une pièce d’identité ainsi qu’un selfie ou une autre vérification pour confirmer votre identité. Les critères d’éligibilité, les documents acceptés et les étapes peuvent dépendre de votre pays et de votre situation. Préparez-vous à fournir des informations exactes et à attendre la validation avant de pouvoir utiliser toutes les fonctionnalités du compte.
Peut-on utiliser Revolut pour payer à l’étranger et changer des devises ?
L’application peut proposer des paiements par carte et des opérations de change, ce qui peut être pratique lors d’un voyage ou pour gérer plusieurs devises. Toutefois, les taux, frais, plafonds et éventuelles majorations dépendent de votre formule, de la devise et des conditions du moment. Certaines opérations peuvent aussi être soumises à des limites ou à des vérifications. Avant de partir, consultez les règles applicables à votre compte et vérifiez que votre carte et vos moyens d’accès fonctionneront.
Comment contacter le service client Revolut et sécuriser son compte ?
L’assistance est accessible depuis l’application, généralement par l’intermédiaire de la messagerie, mais les modalités et les délais de réponse peuvent varier selon le sujet et l’offre. Pour protéger votre compte, utilisez un code d’accès robuste, activez les options de sécurité proposées et gardez votre application à jour. Ne communiquez jamais vos identifiants ni les codes reçus par SMS à une personne qui vous les réclame. En cas d’activité suspecte, bloquez la carte ou l’accès concerné depuis l’application et contactez l’assistance.